Собственная генерация и ГПУ: почему бизнес уходит от сетевых тарифов в 2026 году
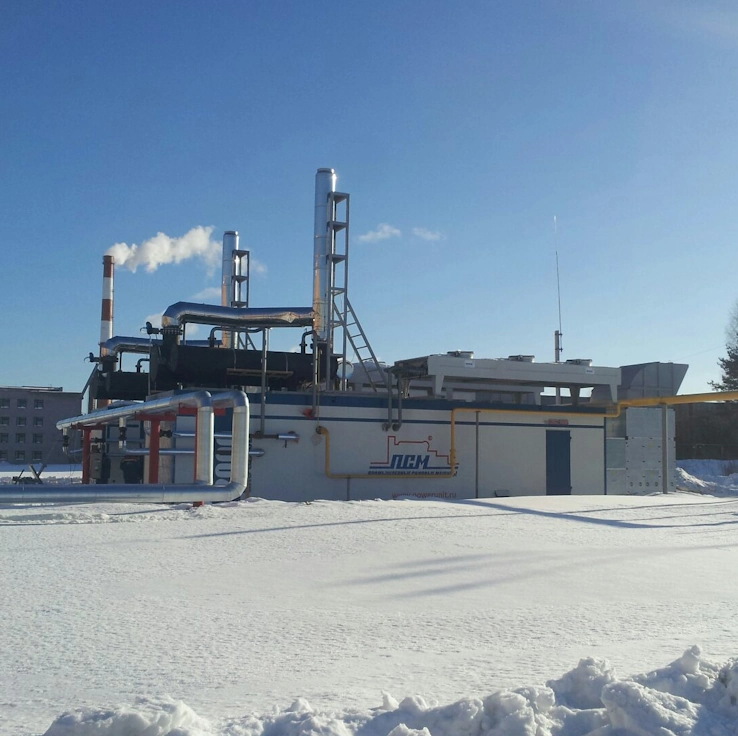
Собственная генерация электроэнергии на базе газопоршневых установок (ГПУ) — это производство киловатт-часов непосредственно на промышленной площадке предприятия в противовес закупке электроэнергии из централизованной сети. В 2025–2026 годах темп перехода бизнеса на собственные энергоцентры значительно ускорился. Опыт ПСМ показывает, что газопоршневая генерация наиболее востребована среди энергоемких предприятий обрабатывающей промышленности, АПК, нефтегазового комплекса и дата-центров (ЦОД), сталкивающихся с дефицитом сетевой мощности и непрогнозируемыми затратами на технологическое присоединение.
Почему растут тарифы на электроэнергию для бизнеса
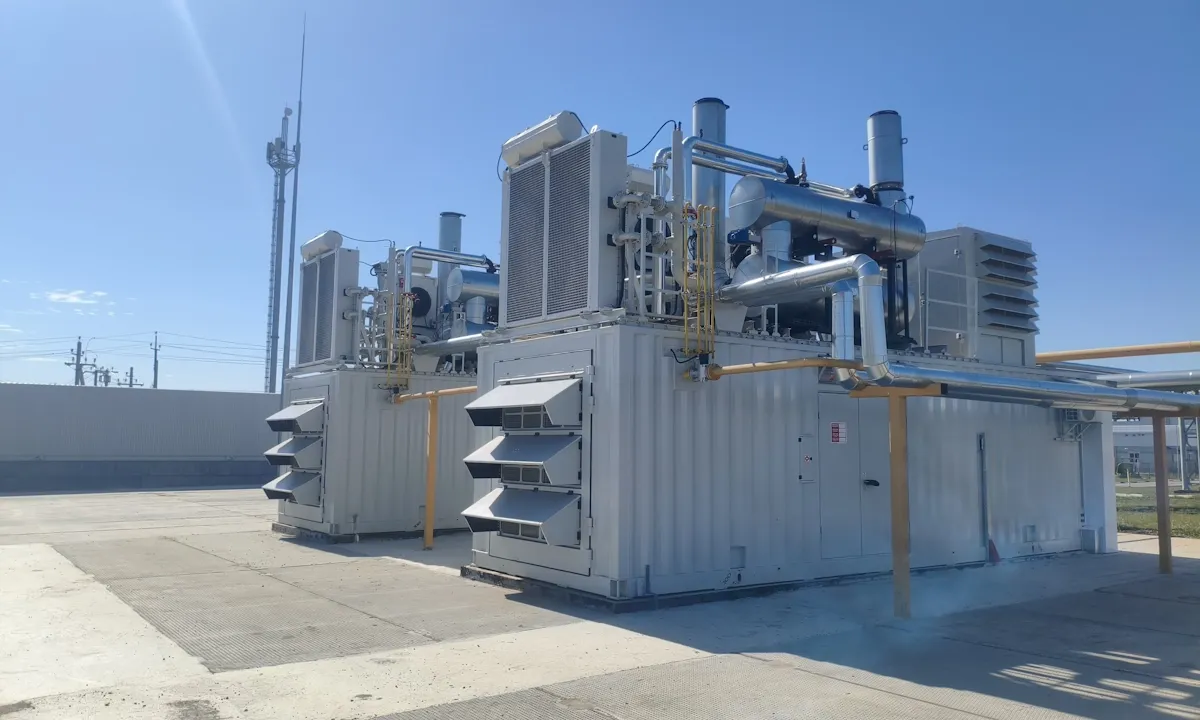
Интерес промышленных потребителей к автономным энергоцентрам часто объясняют исключительно инфляционным ростом тарифов на электроэнергию, однако отраслевая аналитика показывает более сложную картину. Рост конечного счета за электроэнергию складывается из рыночной стоимости ресурса, надбавок розничного рынка и стоимости услуг по передаче. При этом катализатором массового перехода предприятий в собственную генерацию стали конкретные грядущие регуляторные изменения в сетевом комплексе.
Ключевые факторы роста нагрузки на бизнес:
- Внедрение механизма «бери или плати» (take-or-pay) в электросетях. Сетевые компании последовательно продвигают оплату не фактически потребленной, а всей заявленной (зарезервированной) мощности. Для производств с неравномерным графиком нагрузки, сезонных предприятий или объектов на этапе расширения это будет означать необходимость оплачивать неиспользуемый резерв по полному тарифу.
- Перевод крупных промышленных потребителей на котловой тариф. Исторически крупные заводы, подключенные напрямую к Единой национальной электрической сети (ЕНЭС / сети ФСК), пользовались льготным тарифом на передачу. Поэтапная ликвидация этой преференции и принудительный перевод промышленных гигантов на общий региональный «котловой тариф» на передачу электроэнергии в перспективе приведут к значительному росту сетевой составляющей в конечной цене киловатт-часа для промышленности.
- Дефицит свободной мощности и стоимость техприсоединения. В ключевых индустриальных хабах, на Юге России, в Сибири и Московском энергоузле сохраняется острый дефицит мощности. Даже при готовности оплачивать сетевой ресурс сроки технологического присоединения новых цехов или дата-центров нередко растягиваются на 2–4 года, а выставляемые сетевыми организациями технические условия на реконструкцию подстанций не позволяют реализовывать проекты в запланированный срок.
В результате для бизнеса собственная генерация электроэнергии трансформировалась из способа страховки от аварий в инструмент контроля себестоимости продукции и преодоления инфраструктурных ограничений.
Масштаб перехода на собственную генерацию — цифры 2025–2026
Сколько промышленных электростанций уже работает в России
По данным АО «Системный оператор Единой энергетической системы» (СО ЕЭС), на середину 2026 года в России действует 378 электростанций промышленных предприятий совокупной установленной мощностью 14,2 ГВт. Динамика последних лет демонстрирует устойчивый тренд на автономизацию: только за период 2023–2025 годов промышленные потребители ввели 20 новых собственных энергообъектов суммарной мощностью 1,2 ГВт.
Как отмечает президент Ассоциации малой энергетики Максим Загорнов, технологическим фундаментом этого сектора выступает распределенная генерация на базе газопоршневых установок (ГПУ) и газотурбинных агрегатов. Предприятия выбирают генерацию на природном магистральном газе либо на попутном нефтяном газе (ПНГ) непосредственно на производственных площадках. Эти решения позволяют экономить на электрической энергии, а в случае с ПНГ еще и позволяют полезно использовать его, не утилизируя через сжигание. Такие проекты имеют более оптимальные сроки реализации по сравнению с подключением к крупной энергетике.
Прогноз до 2042 года
Оценки экспертов показывают, что собственная генерация электроэнергии продолжит привлекать значительную долю инвестиций из централизованного сектора. При этом регуляторы и отраслевые объединения оценивают долгосрочные и среднесрочные показатели раздельно:
- Долгосрочный потенциал (оценка «Сообщества потребителей энергии»): Потенциал ввода мощностей распределенной генерации в России до 2042 года оценивается в коридоре от 4 до 17 ГВт. Развитие локальных станций снизит потребность в капиталоемком расширении магистральных сетей и даст экономию порядка 10–12 трлн рублей на обновлении централизованной энергосистемы.
- Среднесрочные темпы ввода (данные Ассоциации малой энергетики): Прирост распределенной генерации в 2026 году ожидается на уровне 2,1–2,3 ГВт, а в 2027 году прогнозируется ввод еще около 2,6 ГВт. При сохранении этих темпов совокупный объем распределенной генерации в РФ достигнет ~41,5 ГВт к концу 2026 года и составит около 45 ГВт к концу 2027 года.
Разделение прогнозов подтверждает, что бизнес рассматривает строительство энергоцентров как долгосрочную инвестиционную модель оптимизации энергозатрат.
Экономика: сколько стоит киловатт-час своей генерации против сети
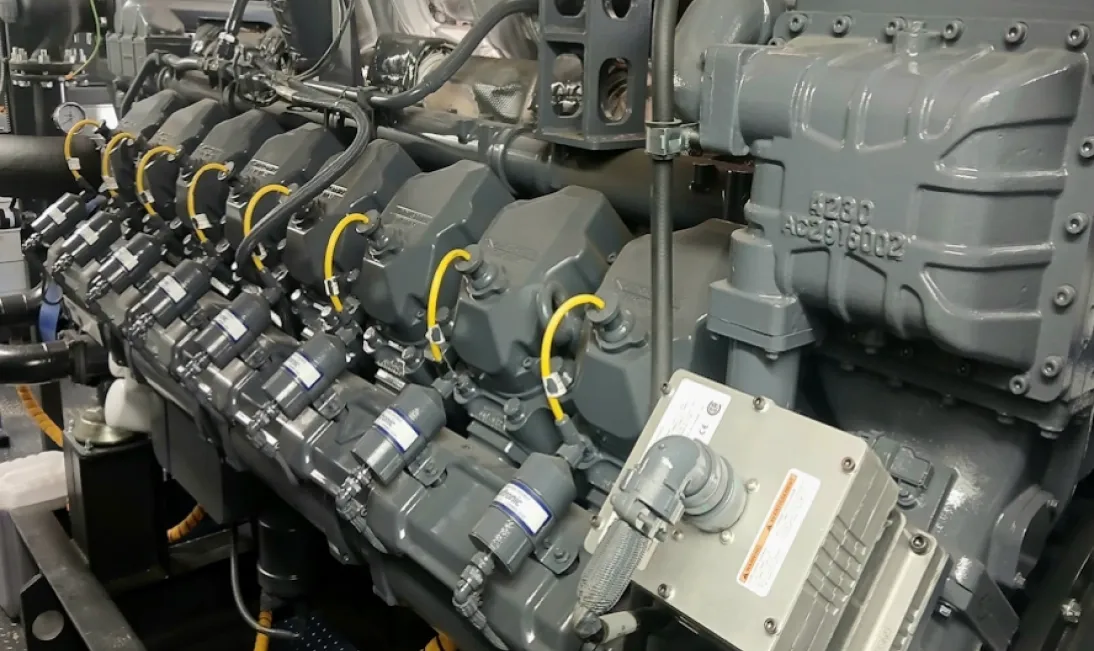
Оценка экономической эффективности собственного энергоцентра не сводится к простому сравнению: «сетевой тариф минус стоимость сожженного газа». Для объективного сравнения финансовые службы и главные энергетики используют показатель LCOE (стоимость электроэнергии на жизненном цикле). Он учитывает капитальные затраты (CapEx) на строительство электростанции, регламентные ТО, замену масла, плановые моточасы до капитального ремонта и затраты на фонд оплаты труда эксплуатационного персонала.
Из-за различий в методологии расчета (LCOE ассоциаций, фактическая себестоимость аудиторов или оценки отраслевых агентств) показатели себестоимости киловатт-часа различаются. Сводить их к единой цифре некорректно — реальная картина видна при сопоставлении методик:
| Источник электроэнергии | Стоимость, руб./кВт·ч | Источник данных / Методика |
|---|---|---|
| Сеть (генерирующие компании, LCOE) | ≈10,1 | Ассоциация малой энергетики / «Коммерсантъ» |
| Сеть для среднего бизнеса (1–2 МВт) | 8–10 | Kept / «Коммерсантъ» |
| ГПУ на природном газе (LCOE) | 2,8–4 | Ассоциация малой энергетики / «Коммерсантъ» |
| ГПУ на природном газе (отраслевая оценка) | 3,5–4,5 | ИнфоТЭК |
| ГПУ на природном газе для среднего бизнеса | ≈5 | Kept / «Коммерсантъ» |
| ГПУ на попутном нефтяном газе (ПНГ) | от 2,5 | без учета газоподготовки и фондирования |
| Дизельная генерация | 25–33 | ИнфоТЭК |
| Дизельная генерация в Арктике | ≈28,6 | ИнфоТЭК |
Капитальные затраты (CapEx)
По данным аналитического агентства ИнфоТЭК, капитальные затраты на строительство газопоршневой электростанции (ГПЭС) «под ключ» находятся в диапазоне 50–110 тыс. рублей за 1 кВт установленной мощности.
Итоговая стоимость энергообъекта напрямую зависит от происхождения основного оборудования:
- ГПУ на базе китайских двигателей: обходятся в 50–60 тыс. руб./кВт;
- ГПУ на базе европейских силовых агрегатов: с учетом усложнившейся логистики и параллельного импорта достигают 100–110 тыс. руб./кВт.
Сроки окупаемости: почему нет единой цифры
Отраслевые эксперты называют разные сроки возврата инвестиций, что обусловлено начальными допущениями расчетных моделей:
- Оценка ИнфоТЭК: указывает срок окупаемости не более 3 лет, опираясь на текущую предельную дельту между тарифами централизованной сети и топливной составляющей газа.
- Инженерный расчет ПСМ (на базе анализа работы уже действующих газовых электростанций): для промышленных объектов единичной мощностью от 0,5 до 5 МВт при коммерческой цене природного газа 8–10 руб./м³ и замещаемом сетевом тарифе от 6 руб./кВт·ч дает более взвешенный и практический горизонт — от 4 до 7 лет.
Реальная окупаемость собственной генерации всегда индивидуальна и зависит от комплекса технологических параметров:
- Стоимость и входные параметры газа. Наличие газопровода с достаточным давлением и свободным лимитом газа для генерации снижает затраты, тогда как необходимость прокладки внешних сетей газоснабжения или получение и выполнение технических условий на новое технологическое присоединение к сетям газораспределения увеличивают смету проекта.
- Профиль и коэффициент загрузки. Максимальная экономическая отдача достигается при базовой круглосуточной загрузке станции (не менее 7 500–8000 моточасов в год).
- Когенерация (утилизация тепла). Проектирование и применение когенерационного цикла при дополнительных вложениях на старте проекта позволяет бесплатно получать технологическое тепло (пар или сетевую горячую воду) от контура охлаждения рубашки двигателя и выхлопных газов ГПУ, повышая общий КПД станции до 85–90% и сокращая срок окупаемости на 1,5–2 года.
- Уровень напряжения в точке техприсоединения. Чем ниже напряжение при покупке энергии из сети (НН против ВН), тем выше замещаемый тариф и быстрее окупается собственный энергоцентр.
Строить или арендовать: что выгоднее бизнесу
При переходе на распределенную генерацию предприятие выбирает между двумя финансовыми моделями: инвестиции в собственные основные средства (CapEx) или аренда энергетического оборудования (OpEx).
Выбор модели зависит от горизонта планирования, доступности кредитования и требуемых сроков ввода мощности в эксплуатацию:
- Капитальное строительство (собственный CapEx). Обеспечивает минимальную себестоимость киловатт-часа на жизненном цикле электростанции и формирует капитализируемый актив предприятия. Однако капитальный вариант требует разового отвлечения инвестиционных ресурсов (50–110 тыс. руб. за 1 кВт) и прохождения полного инвестиционного цикла.
- Долгосрочная аренда и энергосервис (OpEx). Позволяет запустить генерацию без единовременных капитальных вложений: поставщик берет на себя поставку, сервис и регламентные ремонты, предприятие же оплачивает фиксированную ставку аренды или фактически выработанный объем энергии. Аренда оптимальна при закрытии пиковых сезонных нагрузок, при дефиците инвестиционного бюджета, а также как временное решение на период ожидания постоянного техприсоединения или завершения капитального строительства.
Капитальные затраты и сроки запуска
Сроки ввода объекта зависят от типа строительного исполнения:
- Капитальное строительство (стационарное здание): проектирование, прохождение государственной экспертизы, заливка тяжелых фундаментов и строительно-монтажные работы занимают от 12 до 18 месяцев.
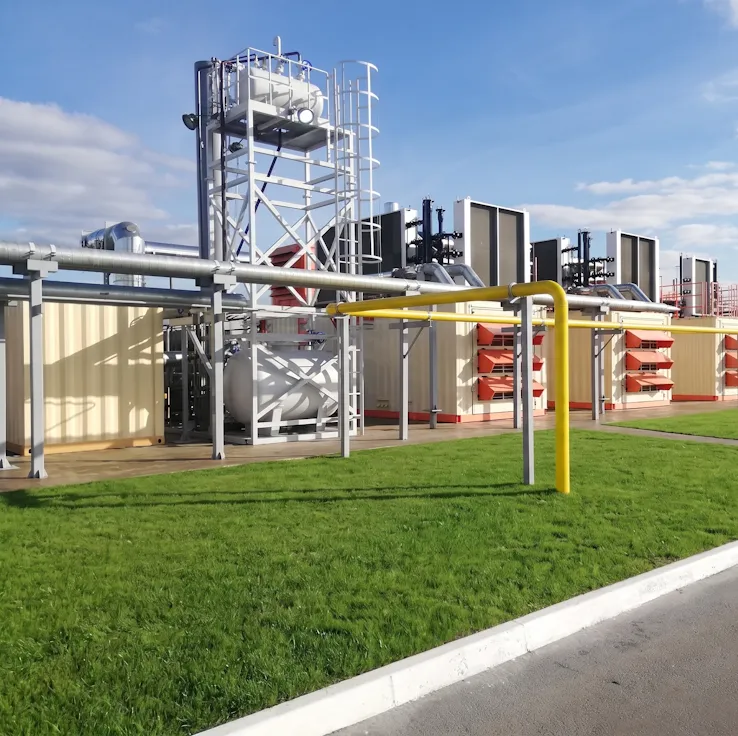
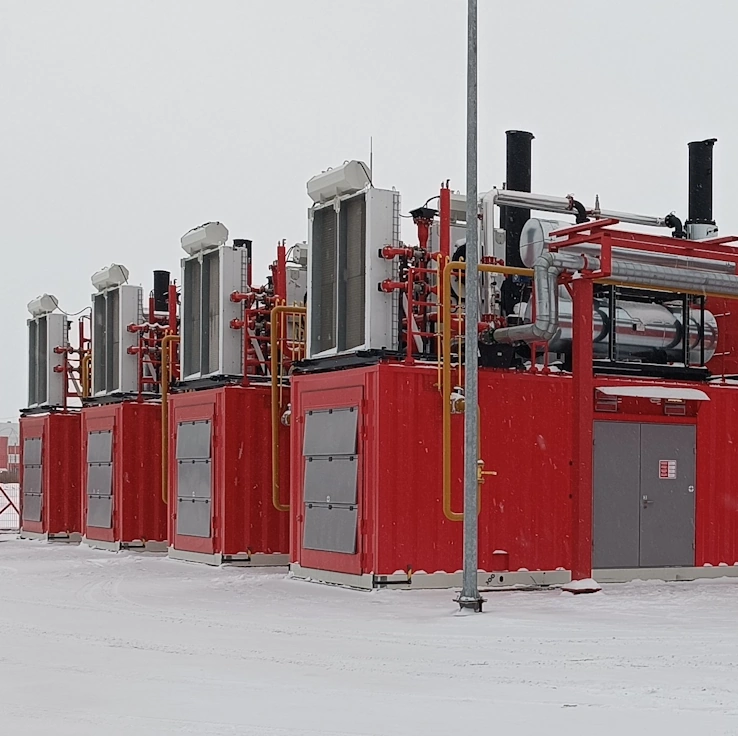
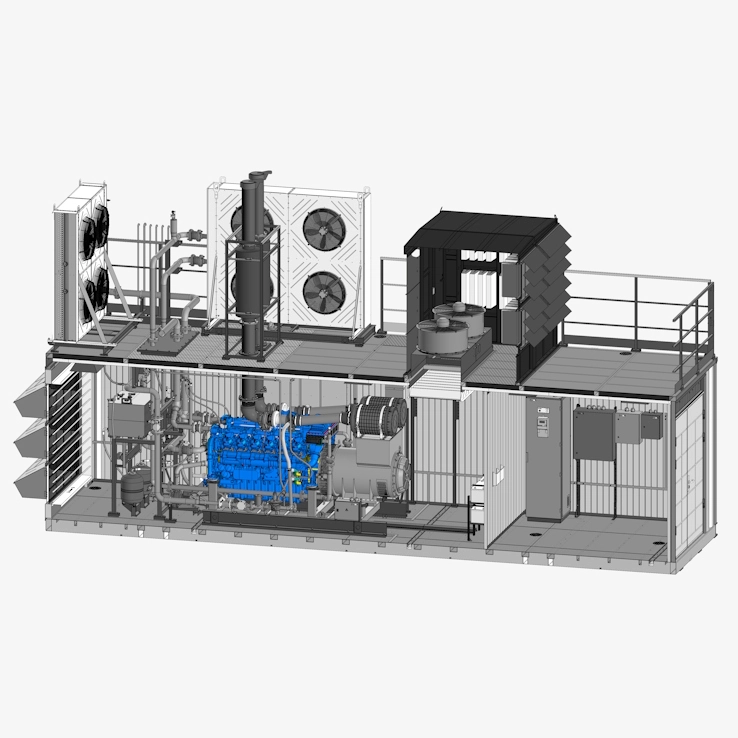
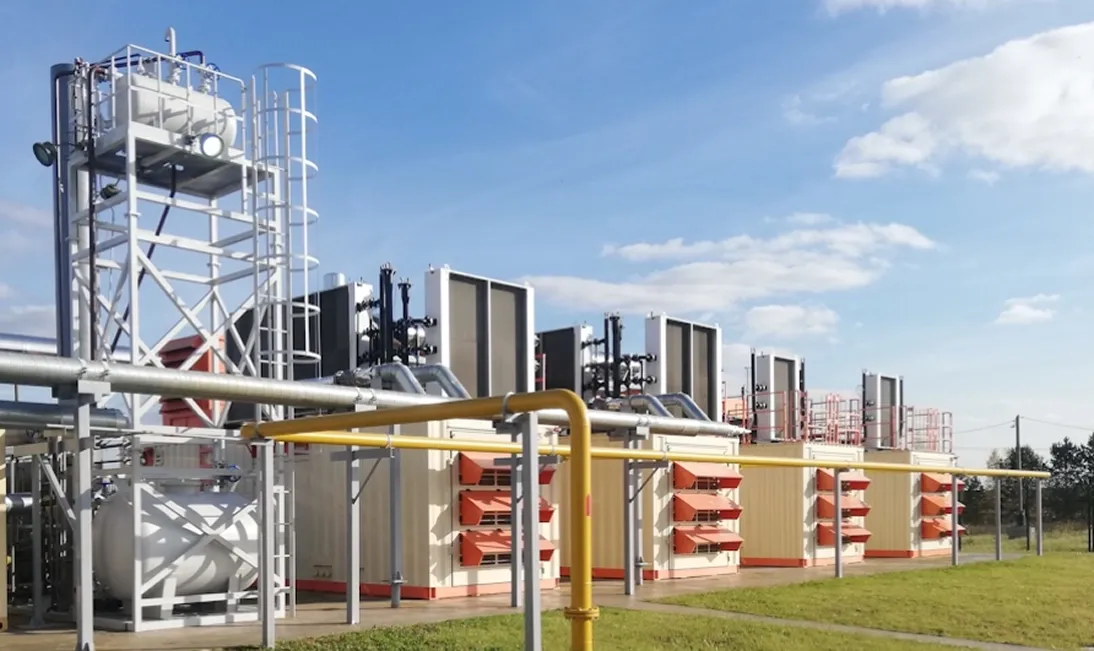
- Блочно-модульные станции контейнерного типа: энергокомплексы высокой заводской готовности монтируются на дорожные плиты или облегченный фундамент, требуют минимального объема строительных работ на площадке и запускаются в эксплуатацию за 4–6 месяцев.
Типичные ошибки при переходе на собственную генерацию
Ошибки на этапе технико-экономического обоснования и проектирования приводят к срыву расчетных сроков окупаемости или судебным разбирательствам с сетевыми организациями. Ниже приведены критические просчеты, последствия и инженерно-юридические методы их предотвращения:
| Ошибка | Последствие | Правильный подход |
|---|---|---|
| Заказ расчета окупаемости только у продавца оборудования | Срок окупаемости искусственно занижается за счет исключения затрат на газовую обвязку, регламентные капремонты и завышения коэффициента загрузки. | Заказывать независимую финансовую модель с детализацией CapEx, полного жизненного цикла OpEx и сценариями индексации тарифов и цен на газ (по методологии независимого энергоаудита). |
| Неверный выбор мощности, ориентация на пиковую, а не постоянную мощность | Такой подход ведет к переплате за избыточную мощность и эксплуатацию станции за пределами оптимальных режимов | Ориентироваться на базовую, круглосуточную и круглогодичную потребность в электроэнергии и тепле, сформированную на базе профилей потребления мощности и тепла за 1-2 предшествующих календарных года работы предприятия. |
| Игнорирование порога 25 МВт для розничного рынка | Блокировка выдачи излишков электроэнергии в сеть, необходимость выхода на оптовый рынок (ОРЭМ) с жесткими требованиями и риски штрафных санкций. | Еще на предпроектной стадии калибровать мощность очередей с учетом регуляторных требований: объекты единичной мощностью до 25 МВт имеют право упрощенной работы на розничном рынке без жестких регламентов ОДУ. |
| Раздельное проектирование объекта генерации и объекта потребления электроэнергии при новом строительстве | Раздельное проектирование генерации и потребления приводит к техническим нестыковкам на пересечении систем, размытию ответственности подрядчиков, скрытым затратам на доработку и невозможности комплексной оптимизации энергокомплекса. | Проектировать энергоцентр и систему электроснабжения потребителя как единый взаимосвязанный комплекс с общим генеральным проектировщиком и синхронными расчетами режимов, защит и балансов мощности. |
Кому подходит собственная генерация на ГПУ — отраслевые кейсы
Экономическая целесообразность установки собственного энергоцентра определяется структурой энергопотребления предприятия: стабильностью графика нагрузки, доступностью газовой инфраструктуры и потребностью в технологическом тепле. В 2026 году распределенная генерация наиболее востребована в трех ключевых сегментах экономики.
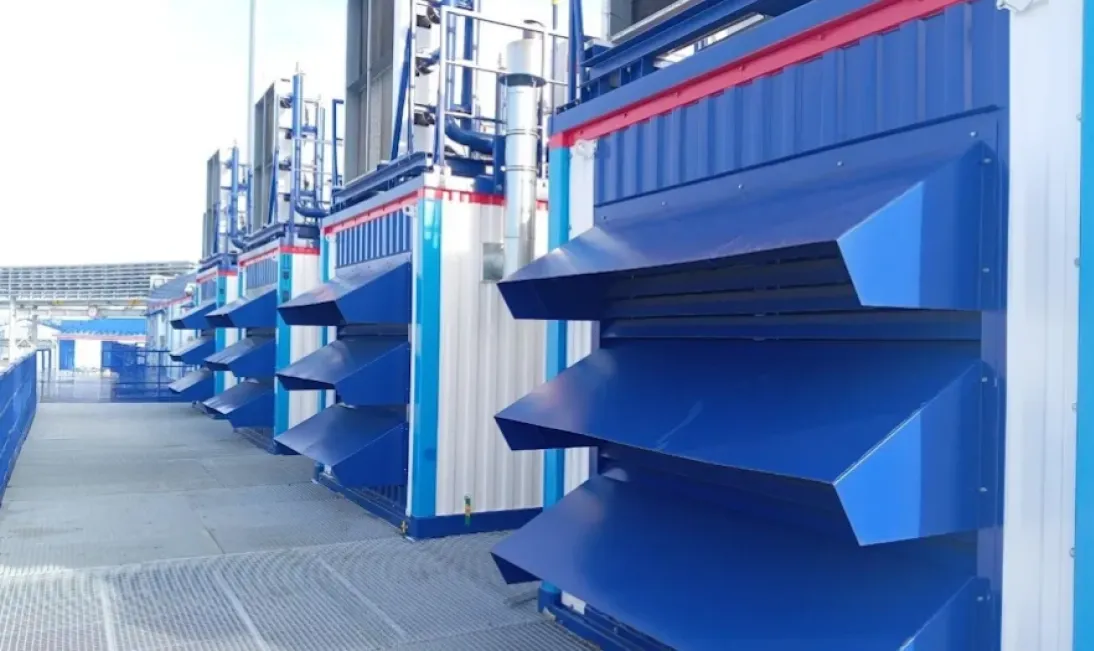
Нефтегазовый комплекс — утилизация ПНГ и экономика месторождений
Для нефтедобывающих и сервисных предприятий на удаленных промыслах собственная генерация электроэнергии решает сразу две задачи: экологическую и инфраструктурную.
- Снижение штрафов за сжигание газа. Федеральное законодательство обязывает недропользователей утилизировать не менее 95% попутного нефтяного газа (ПНГ). Сжигание газа на факелах влечет за собой прогрессивные штрафные коэффициенты, тогда как перенаправление ПНГ в топливную систему газопоршневых установок переводит сопутствующий ресурс в полезную энергию.
- Минимальная себестоимость киловатт-часа. С учетом использования сырьевого газа непосредственно на кустовой площадке себестоимость электроэнергии начинается от 2.5 руб./кВт·ч без учета капитальных затрат на газоподготовку и фондирование.
- Отказ от дорогостоящего сетевого строительства. Строительство сотен километров ЛЭП и понизительных подстанций в труднодоступных районах требует миллиардных капиталовложений и длительных согласований. Блочно-модульные ГПЭС контейнерного исполнения доставляются на месторождения по зимникам и разворачиваются за месяцы, обеспечивая автономное питание буровых установок, насосных систем и вахтовых поселков.
Промышленность и АПК — субсидии на энергоемкие производства
Предприятия непрерывного цикла (металлообработка, химические производства, производство стройматериалов), а также агропромышленные холдинги (тепличные комплексы, перерабатывающие заводы, птицефабрики) расходуют электроэнергию в базовом круглосуточном режиме.
- Государственные субсидии в АПК. С 2026 года для агробизнеса действует целевой механизм господдержки, позволяющий компенсировать до 60% затрат на создание и модернизацию объектов энергетической инфраструктуры. Это сокращает капитальный входной порог (CapEx) и снижает реальный срок окупаемости станции до 2,5–3,5 лет.
- Эффект когенерации. Газопоршневая установка помимо электроэнергии также вырабатывает тепловую энергию от контура охлаждения двигателя и выхлопных газов. В режиме когенерации общий коэффициент использования топлива достигает 85–90%. Производство получает фактически бесплатное тепло в виде пара или горячей воды, которые направляются на обогрев тепличных блоков, сушильных комплексов, пастеризацию или отопление заводских цехов, исключая необходимость сжигать отдельный газ в водогрейных котлах.
ЦОДы и энергоемкие производства — дефицит мощности
Стремительный рост вычислительных мощностей, развитие облачных платформ и ИИ-инфраструктуры сформировали взрывной спрос на электроэнергию со стороны центров обработки данных (ЦОД).
- Преодоление дефицита мощности. В ключевых телекоммуникационных хабах (Московский регион, Санкт-Петербург, Урал) свободной сетевой мощности практически не осталось. Сроки ожидания технологического присоединения к ЕНЭС достигают 2–3 лет, что неприемлемо для инвестиционных циклов цифровой индустрии. Газопоршневые энергоцентры позволяют ввести необходимые 5–30 МВт в параллель с графиком монтажа серверного оборудования.
- Качество и надежность энергоснабжения. Серверное оборудование чувствительно к микропровалам напряжения и колебаниям частоты в сети. ГПЭС с резервированием по схеме N+2 или 2N обеспечивают бесперебойную генерацию эталонного качества, работая как в островном режиме, так и параллельно с сетью в качестве гарантированного источника энергоснабжения.
Законодательные барьеры собственной генерации в 2026 году
Развитие распределенной генерации сопровождается ужесточением нормативного регулирования со стороны Минэнерго, сетевых компаний и системного оператора. Предприятиям, проектирующим собственные энергоцентры, необходимо учитывать следующие регуляторные барьеры:
- Введение платы за резерв мощности. Сетевые организации последовательно продвигают нормативные механизмы, обязывающие предприятия, сохраняющие технологическую связь с централизованной сетью, оплачивать зарезервированную мощность по принципу take-or-pay независимо от фактического объема перетока. Если генератор используется как основной источник, а сеть — как аварийный резерв, содержание неиспользуемой сетевой инфраструктуры может существенно увеличить постоянные затраты.
- Регуляторный порог 25 МВт на розничном рынке. Мощность энергообъекта в 25 МВт служит водоразделом в энергетическом законодательстве. Станции мощностью от 25 МВт обязаны регистрироваться на оптовом рынке электроэнергии и мощности (ОРЭМ), заключать возмездные договоры оперативно-диспетчерского управления с АО «СО ЕЭС» и выполнять регламенты оптовой торговли. Для объектов установленной мощностью менее 25 МВт сохраняется возможность упрощенного функционирования на розничном рынке электроэнергии и мощности.
- Сложность сбыта излишков гарантирующему поставщику. Реализация свободной мощности соседним предприятиям через распределительные сети или продажа избыточных киловатт-часов в сеть на розничном рынке наталкивается на административное сопротивление: гарантирующий поставщик выкупает энергию по средневзвешенным оптовым ценам (без сетевой надбавки), а процедура согласования графика выдачи мощности требует монтажа сложных систем коммерческого учета (АИИС КУЭ).
- Технические требования СО ЕЭС при параллельной работе. Интеграция ГПУ в параллельную работу с Единой энергосистемой требует выполнения определенных технических условий: разработки схемы выдачи мощности для получения ТУ на технологическое присоединение, установки быстродействующих микропроцессорных защит (РЗА), систем противоаварийной автоматики (ПА), каналов телеметрии и устройств автоматического регулирования частоты и напряжения. Это может увеличивать затраты на электротехническую часть проекта на 10–15%.
- Экологический контроль и получение КЭР. Крупные промышленные энергоцентры относятся к объектам негативного воздействия на окружающую среду (НВОС) и требуют оформления комплексного экологического разрешения (КЭР). Это накладывает обязательства по соблюдению нормативов выбросов оксидов азота (NOx) и угарного газа (CO), прохождению государственной экологической экспертизы и установке каталитических нейтрализаторов при работе в черте городов.
Часто задаваемые вопросы
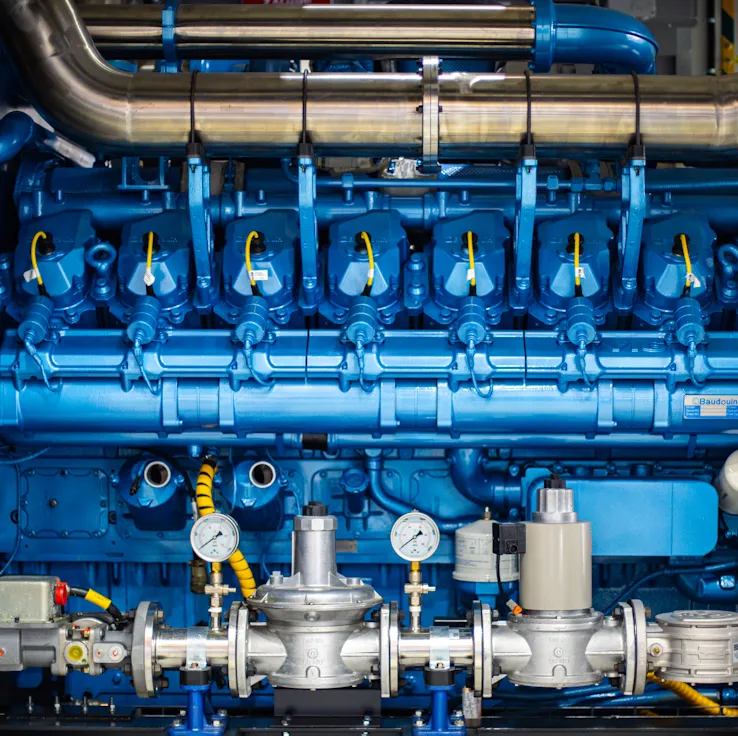
Инжиниринговый центр ПСМ проектирует, пакетирует и возводит под ключ блочно-модульные газопоршневые электростанции (ГПЭС) мощностью от 250 кВт до десятков мегаватт. Оборудование комплектуется проверенными промышленными газовыми двигателями и генераторами, размещается в утепленных энергоэффективных блок-модулях собственного производства и оснащается системами утилизации тепла (СУТ) для когенерационного цикла.
- Комплексный EPC-подряд: от разработки независимого ТЭО и проектирования до согласования с сетевыми организациями, поставки и ввода в эксплуатацию.
- Сервисная поддержка: собственная сеть выездных сервисных бригад, регламентное техническое обслуживание и оперативная поставка оригинальных расходных материалов и ЗИП.